Zwrot nadpłaty składki zdrowotnej bez wniosku? Sprawdzamy, co naprawdę zmienia projekt rządu
ZUS ma zwracać nadpłatę składki zdrowotnej z urzędu, a kwoty do 160 zł zaliczać na bieżące składki. Liczymy, kogo to dotyczy i skąd biorą się nadpłaty.
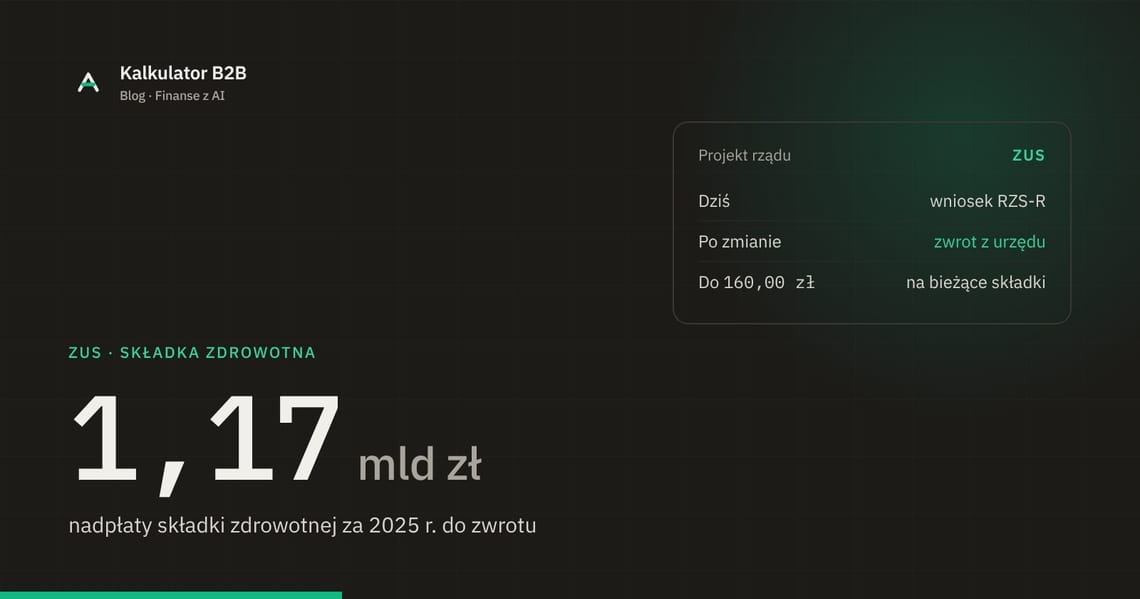
W tym roku ponad 821 tysięcy przedsiębiorców musiało odnaleźć w eZUS wniosek
RZS-R, sprawdzić numer rachunku, podpisać i odesłać — żeby odzyskać własne
pieniądze, łącznie ok. 1,17 mld zł nadpłaconej składki zdrowotnej. Kto się
spóźnił choćby o dzień (termin minął 1 czerwca), na swoje środki poczeka do
końca roku. Ministerstwo Zdrowia chce ten mechanizm uprościć: do wykazu prac
legislacyjnych rządu trafił właśnie projekt, po którym ZUS zwracałby nadpłaty
z urzędu, bez wniosku — z jednym wyjątkiem: kwot do 160 zł nie odda
przelewem w ogóle, tylko zaliczy na bieżące składki. Sprawdzamy, co dokładnie
się zmienia, kogo to dotyczy i — co równie ważne — czego ten projekt nie
zmienia.
821 tys.
wniosków o zwrot nadpłaty składki zdrowotnej za 2025 r. (stan na 2 czerwca 2026)
1,17 mld zł
łączna kwota nadpłat do zwrotu — średnio ok. 1 425 zł na przedsiębiorcę
160 zł
próg, poniżej którego ZUS nie zrobi przelewu, tylko zaliczy nadpłatę na poczet składek
Dwie zmiany, które zakłada projekt
Projekt nowelizacji ustawy o świadczeniach opieki zdrowotnej finansowanych ze
środków publicznych obejmuje szeroki pakiet zmian (leczenie transgraniczne,
ośrodki chorób rzadkich, organizacja NFZ), ale dla JDG liczą się dwa punkty
dotyczące rocznego rozliczenia składki zdrowotnej:
1. Nadpłata powyżej 160 zł — zwrot z urzędu, bez wniosku. ZUS ma
przelewać nadpłatę automatycznie, pod warunkiem że rozliczysz roczną składkę
w terminie i ZUS dysponuje Twoim aktualnym numerem rachunku. Znika krok,
na którym co roku wykłada się część przedsiębiorców: dziś ZUS co prawda sam
generuje wniosek RZS-R dzień po złożeniu rozliczenia, ale trzeba go jeszcze
znaleźć na koncie płatnika, zweryfikować i odesłać w terminie. Kto tego nie
zrobi, nie dostaje przelewu — nadpłata rozliczana jest na koncie płatnika
dopiero do końca roku.
2. Nadpłata do 160 zł — bez przelewu, automatyczne zaliczenie. Drobnych
kwot ZUS nie będzie zwracał wcale. Zostaną na koncie płatnika i pomniejszą
bieżące lub przyszłe składki (albo pokryją zaległości, jeśli je masz). Skąd
akurat 160 zł? To dziesięciokrotność kosztów upomnienia w egzekucji
administracyjnej (16 zł). Uzasadnienie jest księgowe: obsługa zwrotu
kilkudziesięciu złotych potrafi kosztować ZUS więcej niż sama zwracana kwota.
Projekt określa też kolejność zaliczania nadpłaty: najpierw ewentualne
nienależnie pobrane wcześniejsze zwroty, potem zaległe składki i inne
zobowiązania wobec ZUS, dopiero reszta wraca do przedsiębiorcy.
Jak to działa dziś — i dlaczego w ogóle jest co upraszczać
Roczne rozliczenie składki zdrowotnej składasz razem z dokumentami
rozliczeniowymi za kwiecień, do 20 maja. ZUS porównuje sumę składek
zapłaconych w trakcie roku z roczną składką należną od faktycznego dochodu
(lub przychodu na ryczałcie). Wynik to niedopłata — do uregulowania od razu,
razem ze składką za kwiecień — albo nadpłata.
I tu zaczyna się procedura, którą projekt chce skasować. W tym roku wyglądała
tak: wniosek RZS-R należało odesłać przez eZUS do 1 czerwca, a ZUS ma czas na
przelew do 3 sierpnia. W praktyce oznacza to, że pieniądze nadpłacone jeszcze
w trakcie 2025 r. wracają do przedsiębiorcy nawet po kilkunastu miesiącach —
bez oprocentowania. Przy 1,17 mld zł nadpłat to niemała, nieoprocentowana
pożyczka udzielana ZUS-owi przez przedsiębiorców. Automatyczny zwrot z urzędu
tego akurat nie naprawia (terminy wypłat projekt zostawia po staremu), ale
przynajmniej eliminuje scenariusz „przegapiłem wniosek, czekam do grudnia".
Skąd bierze się nadpłata — konkretne liczby
Nadpłata nie jest błędem systemu, tylko wpisana w jego konstrukcję: składki
płacisz co miesiąc od bieżących wyników, a rozliczenie jest roczne. Mechanizm
różni się w zależności od formy opodatkowania.
Skala i liniowy: winne są miesiące słabe. Składka miesięczna to 9%
(skala) albo 4,9% (liniowy) dochodu z poprzedniego miesiąca — ale nigdy mniej
niż składka minimalna, w 2026 r. 432,54 zł (9% od pełnej płacy
minimalnej 4 806 zł). W miesiącach bez dochodu lub ze stratą płacisz minimum,
którego roczne rozliczenie potem nie „potrzebuje", jeśli dobre miesiące
pokryły roczną należność. Przykład na liniowym:
| Pozycja | Kwota |
|---|---|
| Dochód: 6 miesięcy × 20 000 zł, 6 miesięcy przerwy | 120 000 zł/rok |
| Zapłacone: 6 × 980 zł (4,9%) + 6 × 432,54 zł (minimalna) | 8 475,24 zł |
| Roczna składka należna: 4,9% × 120 000 zł | 5 880,00 zł |
| Nadpłata | 2 595,24 zł |
Taki profil — kontrakt przez część roku, przerwa między zleceniami, sezonowość
— to codzienność freelancerów. Stąd skala zjawiska: średnia nadpłata w tym
roku to ok. 1 425 zł, a rekordowy pojedynczy zwrot przekroczył milion złotych.
Ryczałt: winne są progi. Składka zależy od rocznego przychodu —
pomniejszonego o zapłacone składki społeczne — w trzech progach
(do 60 tys. / 60–300 tys. / powyżej 300 tys. zł) i w 2026 r. wynosi
odpowiednio 498,35 zł / 830,58 zł / 1 495,04 zł miesięcznie. Uwaga: to
przychód po odjęciu składek społecznych decyduje o progu, więc przy pełnym
ZUS-ie granicę 300 tys. zł przekraczasz dopiero przy ok. 321,5 tys. zł
samego przychodu (300 tys. + ~21,5 tys. zł rocznych składek społecznych). Kto opłaca
składki na podstawie przychodu z poprzedniego roku, a w bieżącym spadł do
niższego progu, nadpłaca całą różnicę — spadek z progu środkowego do
najniższego to 12 × 332,23 zł = 3 986,76 zł nadpłaty. Uwaga, działa to
też w drugą stronę: przekroczenie progu w trakcie roku oznacza, że roczna
składka należy się według wyższej stawki za wszystkie miesiące — i przy
rozliczeniu wychodzi niedopłata do uregulowania od razu.
Czego ten projekt NIE zmienia
Warto to powiedzieć wprost, bo nagłówki o „zmianach w składce zdrowotnej"
budzą co roku te same nadzieje. Ten projekt nie rusza ani stawek, ani
podstawy wymiaru:
- Stawki zostają: 9% dochodu na skali, 4,9% na liniowym, ryczałt według
trzech progów przychodu. - Minimalna składka zostaje — i przypomnijmy, że od stycznia 2026 r.
jest liczona znów od 100% płacy minimalnej (432,54 zł/mies.). Obniżona
podstawa 75%, obowiązująca w 2025 r., była z góry zapisana jako rozwiązanie
na jeden rok. - Duża reforma składki zdrowotnej nie wraca. Ustawa, która od 2026 r.
miała wprowadzić składkę ryczałtowo-procentową i realnie obniżyć obciążenia
ok. 2,5 mln przedsiębiorców, została zawetowana w maju 2025 r. — i rząd
do niej nie wrócił. Obecny projekt to porządkowanie administracji wokół
rozliczenia, nie zmiana wysokości składki.
Krótko: po wejściu zmian w życie zapłacisz dokładnie tyle samo, ile dziś.
Zmieni się tylko to, jak (i czy) wraca do Ciebie nadwyżka.
Co zrobić dziś, jeśli prowadzisz JDG
- Rozliczenie za 2025 r. działa po staremu. Jeśli masz nadpłatę
i odesłałeś RZS-R do 1 czerwca — przelew dostaniesz najpóźniej 3 sierpnia
2026 r. Jeśli wniosek przegapiłeś, nadpłata rozliczy się na Twoim koncie
płatnika do końca roku (pomniejszy bieżące składki lub pokryje zaległości). - Zaktualizuj numer rachunku w ZUS. Zarówno dziś (RZS-R pozwala wybrać
tylko rachunek z bazy ZUS), jak i po zmianach (warunek zwrotu z urzędu)
ZUS przelewa wyłącznie na rachunek, który ma w rejestrze. Sprawdzisz to
w eZUS w danych płatnika. - Pilnuj terminu rocznego rozliczenia (20 maja). Po zmianach terminowe
rozliczenie będzie warunkiem automatycznego zwrotu — spóźnienie oznacza
powrót do rozliczania nadpłaty na koncie. - Nie traktuj nadpłaty jak premii. To Twoje pieniądze zamrożone w ZUS
na wiele miesięcy, bez odsetek — a przy liniowym i ryczałcie ich zwrot
dodatkowo koryguje podatek. Lepszy scenariusz to wiedzieć na bieżąco, ile
składki faktycznie należy się od Twojego dochodu, i nie finansować ZUS
bardziej, niż wymaga tego mechanizm minimalnej składki.
Jak to policzyliśmy
Kwoty składek pochodzą z
silnika podatkowego AUTOPILOTA
i rejestru stałych na 2026 r.: płaca minimalna 4 806 zł (minimalna składka
zdrowotna 9% × 4 806 = 432,54 zł), przeciętne wynagrodzenie w sektorze
przedsiębiorstw za IV kw. 2025 r. — 9 228,64 zł (podstawy ryczałtu: 60%,
100% i 180% tej kwoty). Przykład nadpłaty na liniowym zakłada dochód
20 000 zł/mies. przez 6 miesięcy i brak dochodu przez pozostałe 6, bez
uwzględnienia limitu odliczenia składki od dochodu. Dane o liczbie i kwocie
wniosków RZS-R za 2025 r. — ZUS, stan na 2 czerwca 2026 r. Twoje liczby będą
inne — dlatego licz na własnych danych, nie na przykładach z artykułów.
Także naszych.
Masz pytania o swoje rozliczenie albo chcesz podyskutować o zmianach
w przepisach? Wpadnij na nasz Discord
— tam na bieżąco śledzimy losy tego projektu.
Źródła
- Rzeczpospolita: Nowe zasady rozliczania składki zdrowotnej. Rząd szykuje zmiany
- Gazeta Prawna: Nadpłata składki zdrowotnej w ZUS — projekt nowych zasad zwrotu i próg 160 zł
- Rynek Zdrowia: Zmiany w składce zdrowotnej, NFZ i chorobach rzadkich — projekt wraca do prac rządu
- Rzeczpospolita: Milionowe zwroty i dopłaty składki zdrowotnej — dane ZUS
- PIT.pl: Przedsiębiorcy finansują ZUS — zwroty składki zdrowotnej dopiero w sierpniu
- ZUS: Wniosek RZS-R — zwrot nadpłaty składki na ubezpieczenie zdrowotne
- GOFIN: Weto Prezydenta do zmian w składce zdrowotnej przedsiębiorców
Newsletter
Raz w tygodniu: jeden konkretny sposób na finanse JDG z AI
Prompt do skopiowania, zmiany w przepisach i liczby z kalkulatora. Bez spamu, wypis jednym kliknięciem.